Best Monthly Income Schemes 2026: જાણો Post Office MIS, Mutual Fund SWP, Government Bonds અને Bank FD દ્વારા દર મહિને આવક કેવી રીતે મેળવી શકાય. ₹9 લાખ અને ₹15 લાખના રોકાણ પર વ્યાજ, રિટર્ન, ટેક્સ અને જોખમની સંપૂર્ણ માહિતી.
Monthly Income Schemes 2026: દરેક નોકરી કરતા વ્યક્તિ માટે મહિનાનો સૌથી આનંદદાયક સમય પગાર આવવાનો હોય છે. મહિનાની શરૂઆતમાં Salary બેંક ખાતામાં જમા થાય એટલે ખુશી થાય છે, પરંતુ ઘરખર્ચ, EMI, બાળકોની ફી અને અન્ય જવાબદારીઓ પૂરી કરતાં મહિનાના અંત સુધીમાં ખાતામાં બહુ ઓછા પૈસા બચે છે.
પરંતુ વિચારો કે પગાર સિવાય પણ દર મહિને તમારા બેંક ખાતામાં વધારાની આવક આવતી રહે તો? આને Passive Income કહેવાય છે. યોગ્ય જગ્યાએ રોકાણ કરીને વ્યાજ અથવા રોકાણમાંથી નિયમિત ઉપાડ દ્વારા આવક મેળવી શકાય છે. આજે આપણે એવી 4 Investment Schemes વિશે જાણીશું, જેનો ઉપયોગ Monthly Income માટે કરી શકાય છે.
Monthly Income Schemes 2026 Highlights
| વિગતો | માહિતી |
|---|---|
| રોકાણનો હેતુ | Regular Passive Income |
| કુલ વિકલ્પો | 4 |
| પ્રથમ સ્કીમ | Post Office Monthly Income Scheme |
| બીજી સ્કીમ | Mutual Fund SWP |
| ત્રીજી સ્કીમ | Government Bonds |
| ચોથી સ્કીમ | Bank Fixed Deposit |
| ઓછા જોખમનો વિકલ્પ | Post Office MIS અને યોગ્ય Bank FD |
| માર્કેટ સાથે જોડાયેલ વિકલ્પ | Mutual Fund SWP |
| આવકનો સમય | Monthly / Quarterly / Half-Yearly |
| ટેક્સ | લાગુ પડતા નિયમો પ્રમાણે |
1. Post Office Monthly Income Scheme: દર મહિને વ્યાજની આવક
Post Office Monthly Income Scheme (POMIS) એવા લોકો માટે ઉપયોગી છે, જેઓ એક વખત રકમ જમા કરીને દર મહિને વ્યાજ મેળવવા માંગે છે. આ ભારત સરકારની Small Savings Scheme છે, જેમાં નિયમો પ્રમાણે નક્કી થયેલું વ્યાજ માસિક ચૂકવવામાં આવે છે.
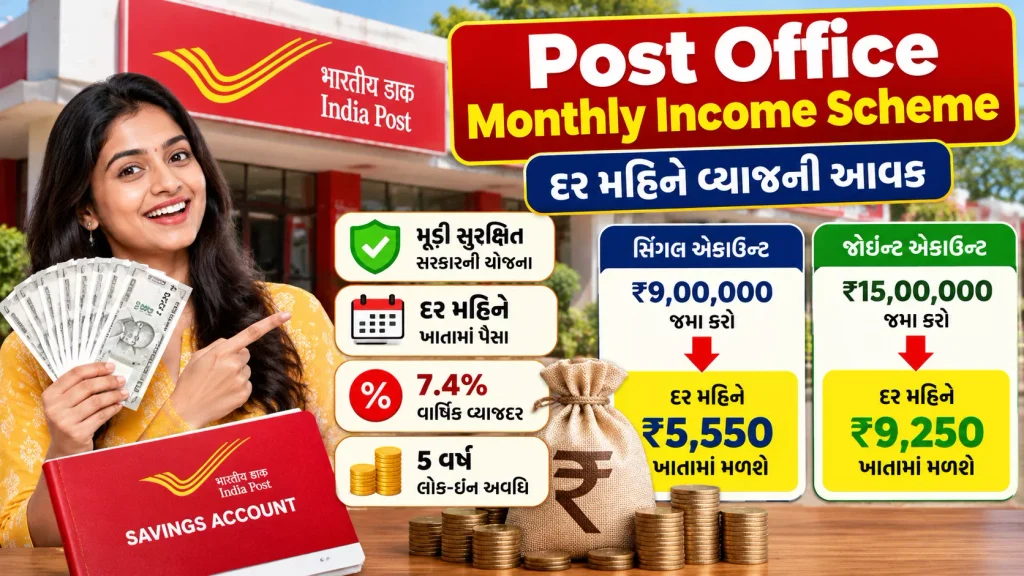
આ યોજનામાં Single Accountમાં મહત્તમ ₹9 લાખ અને Joint Accountમાં કુલ ₹15 લાખ સુધી રોકાણ કરી શકાય છે. તેની સામાન્ય મુદત 5 વર્ષની હોય છે.
જો ઉદાહરણ તરીકે વાર્ષિક વ્યાજદર 7.4% હોય, તો ₹9 લાખના રોકાણ પર દર મહિને ₹5,550 અને ₹15 લાખના રોકાણ પર ₹9,250 વ્યાજ મળે છે.
| રોકાણ | 7.4% દરે માસિક વ્યાજ |
|---|---|
| ₹1,00,000 | ₹617 |
| ₹3,00,000 | ₹1,850 |
| ₹5,00,000 | ₹3,083 |
| ₹9,00,000 | ₹5,550 |
| ₹15,00,000 | ₹9,250 |
આ માત્ર 7.4% વ્યાજદર આધારિત ઉદાહરણ છે. 2026માં નવું ખાતું ખોલતી વખતે લાગુ પડતો સત્તાવાર વ્યાજદર તપાસવો જરૂરી છે, કારણ કે Small Savings Schemesના દર સમયાંતરે બદલાઈ શકે છે. વ્યાજ ટેક્સપાત્ર હોઈ શકે છે અને સમય પહેલાં ખાતું બંધ કરવાના નિયમો પણ લાગુ પડે છે.
2. Mutual Fund SWP: રોકાણમાંથી દર મહિને પૈસા મેળવો
Systematic Withdrawal Plan (SWP) એ Mutual Fundની એવી સુવિધા છે, જેમાં રોકાણકાર પોતાની પસંદગી પ્રમાણે નિયમિત સમયાંતરે નિશ્ચિત રકમ ઉપાડી શકે છે.
SIPમાં આપણે દર મહિને પૈસા રોકીએ છીએ, જ્યારે SWPમાં પહેલેથી કરેલા રોકાણમાંથી દર મહિને પૈસા ઉપાડીએ છીએ.
ઉદાહરણ તરીકે, તમે કોઈ Mutual Fundમાં ₹15 લાખ રોક્યા હોય અને દર મહિને ₹10,000નો SWP શરૂ કરો, તો વર્ષ દરમિયાન કુલ ₹1,20,000 ઉપાડી શકશો.
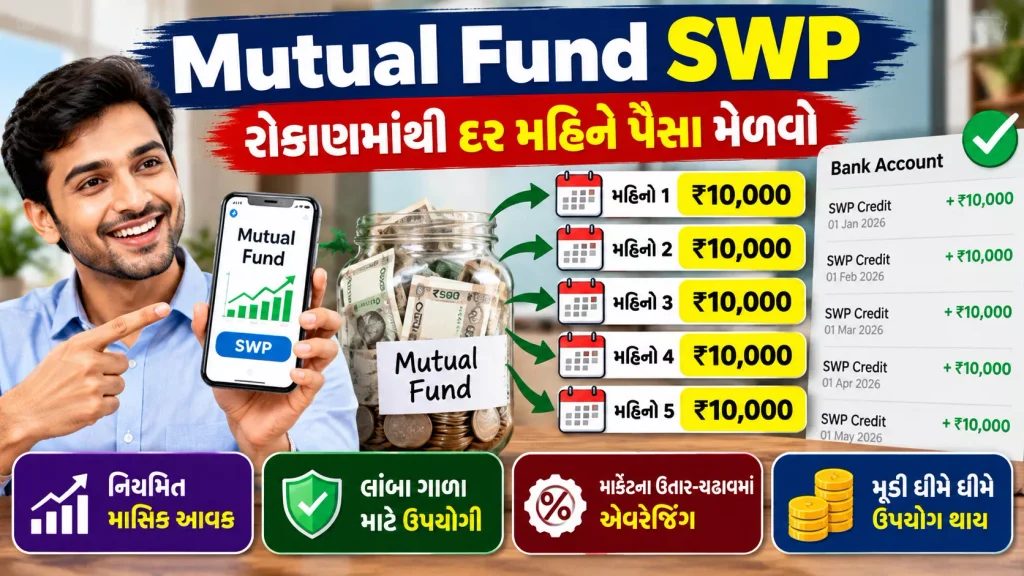
પરંતુ અહીં એક મહત્વપૂર્ણ બાબત સમજવી જરૂરી છે. SWPમાં મળતા ₹10,000 સંપૂર્ણ વ્યાજ કે નફો નથી. તે Mutual Fund Units વેચવાથી મળતી રકમ છે, જેમાં તમારી મૂળ મૂડીનો ભાગ પણ સામેલ હોઈ શકે છે.
જો Fundનું Return ઓછું હોય અથવા Market ઘટે, તો નિયમિત ઉપાડથી તમારી મૂડી ઘટી શકે છે. તેથી SWPને Guaranteed Monthly Income Scheme માનવી યોગ્ય નથી.
3. Government Bonds: સરકારના બોન્ડથી વ્યાજની આવક
Government Bondsમાં રોકાણ કરવાથી રોકાણકાર સરકારને નિર્ધારિત સમયગાળા માટે નાણાં ધિરાણ આપે છે. તેના બદલામાં Bondની શરતો પ્રમાણે વ્યાજ મળે છે અને Maturity સમયે મૂળ રકમ પરત ચૂકવવામાં આવે છે.
ભારત સરકારના ઘણા Fixed Coupon Bondsમાં વ્યાજ દર છ મહિને ચૂકવવામાં આવે છે. જોકે દરેક Bondની Coupon Rate, Maturity અને Payment Schedule અલગ હોઈ શકે છે.
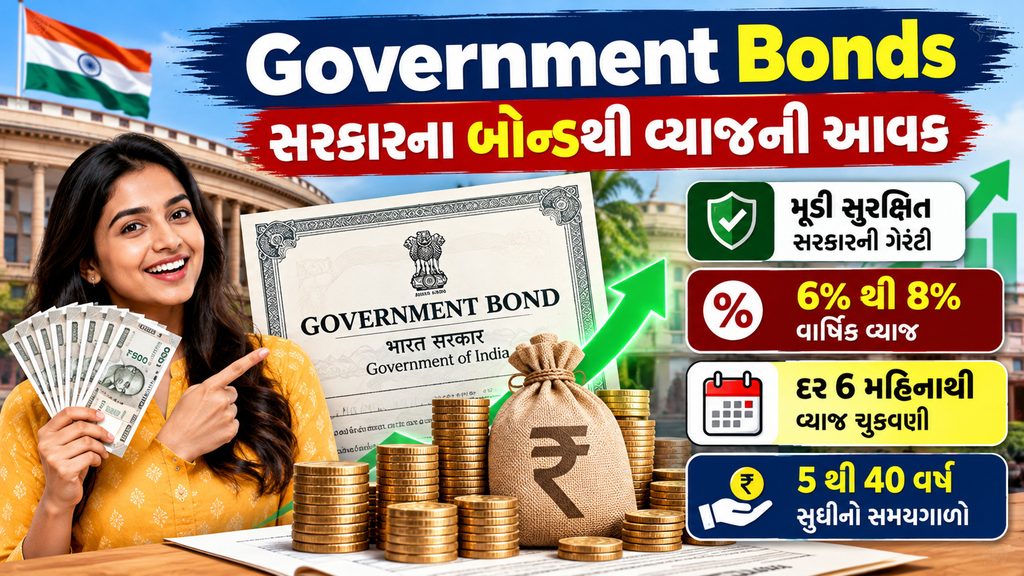
ઉદાહરણ તરીકે, ₹10 લાખના Bond પર વાર્ષિક 7% Coupon હોય, તો વર્ષનું વ્યાજ ₹70,000 થાય છે. જો વ્યાજ છ મહિને ચૂકવાતું હોય તો દરેક ચુકવણી ₹35,000 થશે.
Government Securitiesમાં Credit Risk સામાન્ય રીતે ખૂબ ઓછું હોય છે, પરંતુ Maturity પહેલાં Bond વેચો તો બજારભાવ બદલાવાને કારણે નુકસાન થઈ શકે છે. એટલે તેને દરેક પરિસ્થિતિમાં સંપૂર્ણ Risk-Free Investment માનવું નહીં.
4. Bank Fixed Deposit: FD દ્વારા નિયમિત આવક
Bank Fixed Deposit (FD) ભારતના સૌથી જાણીતા રોકાણ વિકલ્પોમાંથી એક છે. તેમાં ચોક્કસ સમયગાળા માટે પૈસા જમા કરવામાં આવે છે અને Bank નક્કી કરેલા વ્યાજદર પ્રમાણે વ્યાજ ચૂકવે છે.
ઘણી બેંકો Monthly Interest Payout, Quarterly Interest Payout અને Cumulative FD જેવા વિકલ્પો આપે છે. જો તમારો હેતુ દર મહિને આવક મેળવવાનો હોય, તો Non-Cumulative FDનો Monthly Payout Option તપાસી શકો છો.
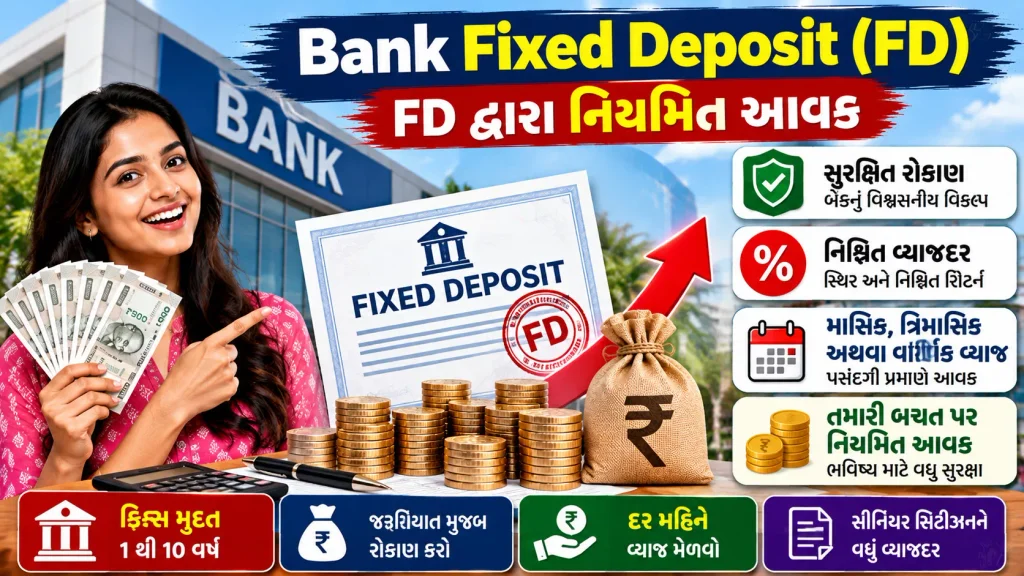
ઉદાહરણ તરીકે, ₹10 લાખની FD પર વાર્ષિક 7% વ્યાજ હોય, તો સાદી વાર્ષિક ગણતરી પ્રમાણે ₹70,000 થાય છે. જોકે Monthly Payout FDમાં વાસ્તવિક ચુકવણી બેંકની ગણતરી પદ્ધતિ પ્રમાણે થોડી અલગ હોઈ શકે છે.
બેંક ડિપોઝિટ પર DICGCનું વીમા કવચ પાત્ર થાપણો માટે દરેક થાપણદાર દીઠ દરેક બેંકમાં મૂળ રકમ અને વ્યાજ મળીને ₹5 લાખ સુધી હોય છે. તેથી મોટી રકમ રોકતી વખતે આ મર્યાદા ધ્યાનમાં રાખવી.
કઈ Monthly Income Schemeમાં કેટલું જોખમ છે?
| સ્કીમ | આવકનો પ્રકાર | મુખ્ય જોખમ |
|---|---|---|
| Post Office MIS | માસિક વ્યાજ | Lock-in અને Interest Rate Risk |
| Mutual Fund SWP | નિયમિત ઉપાડ | Market Risk અને મૂડીમાં ઘટાડો |
| Government Bonds | Coupon Interest | વેચાણ સમયે Price Risk |
| Bank FD | પસંદ કરેલા Payout પ્રમાણે | Bank Risk અને Inflation Risk |
આ ચારેય વિકલ્પોની ખાસિયતો અલગ છે. માત્ર વધારે Return જોઈને રોકાણ કરવાને બદલે તમારી ઉંમર, નાણાકીય જવાબદારીઓ, Emergency Fund અને Risk Capacity પ્રમાણે નિર્ણય લેવો જોઈએ.
દર મહિને ₹10,000 Passive Income માટે કેટલું રોકાણ જોઈએ?
ઘણા લોકોનો સવાલ હોય છે કે દર મહિને ₹10,000 વધારાની આવક મેળવવા માટે કેટલા પૈસા રોકવા પડશે?
જો કોઈ રોકાણ પર વાર્ષિક 7% વ્યાજ મળે અને આખું વ્યાજ આવક તરીકે મળે, તો ₹1,20,000 વાર્ષિક આવક માટે લગભગ ₹17.14 લાખની મૂડી જરૂરી બને છે.
આ માત્ર ગણતરી છે. વાસ્તવિક રોકાણમાં વ્યાજદર, ટેક્સ, Scheme Limit અને Payment Frequency ધ્યાનમાં લેવા પડે છે. ઉદાહરણ તરીકે, Post Office MISમાં એક ખાતાની મહત્તમ રોકાણ મર્યાદાને કારણે માત્ર આ સ્કીમથી ₹10,000 માસિક વ્યાજ મેળવવું 7.4%ના ઉદાહરણ દરે શક્ય નથી.
Passive Income પર ટેક્સ ભરવો પડે છે?
હા, મોટાભાગના Investment Income પર લાગુ પડતા નિયમો પ્રમાણે ટેક્સ ભરવો પડી શકે છે.
Post Office MIS, Bank FD અને Government Bondsના વ્યાજ પર સામાન્ય રીતે Income Taxના નિયમો લાગુ પડે છે. Mutual Fund SWPમાં Units Redeem કરતી વખતે થયેલા Capital Gains પર Fundના પ્રકાર અને Holding Period પ્રમાણે ટેક્સ લાગી શકે છે.
આવક પર કેટલો ટેક્સ લાગશે તે તમારી કુલ આવક, Tax Regime અને રોકાણના પ્રકાર પર આધારિત છે.
Conclusion
Best Monthly Income Schemes 2026માં Post Office MIS, Mutual Fund SWP, Government Bonds અને Bank FD ચાર ઉપયોગી વિકલ્પો છે. જો તમારી પાસે બચત હોય અને તમે દર મહિને વધારાની આવક ઊભી કરવા માંગતા હો, તો આ યોજનાઓની સરખામણી કરી શકો છો.
પરંતુ દરેક સ્કીમમાં મૂડીની સુરક્ષા, Return અને Tax Rules અલગ છે. ખાસ કરીને Mutual Fund SWPમાં નિયમિત ઉપાડને Guaranteed Profit માનવો નહીં.
યોગ્ય Financial Planning, Emergency Savings અને તમારી જરૂરિયાત પ્રમાણે રોકાણ કરવાથી લાંબા ગાળે વધારાની આવકનો સ્ત્રોત ઊભો કરવામાં મદદ મળી શકે છે.